Sommaire
Recevoir une lettre d’une société de recouvrement qui réclame le paiement d’une dette peut susciter de nombreuses questions : cette dette existe-t-elle réellement ? Le montant réclamé est-il correct ? La société qui vous écrit est-elle réellement votre créancière ? A-t-elle racheté la dette à une banque ? Et surtout, doit-elle prouver la dette qu’elle vous réclame ?
La réponse est oui, mais il faut distinguer plusieurs situations. Une société de recouvrement peut intervenir pour le compte d’un créancier dans le cadre d’un recouvrement amiable. Elle peut également avoir elle-même acquis la créance dans le cadre d’un rachat de dette ou d’une cession de créance.
Dans les deux cas, le débiteur n’a pas à accepter comme certaine une somme simplement parce qu’une société lui en réclame le paiement. Il est possible de demander des explications, d’identifier le fondement de la créance et, lorsque cela est nécessaire, de vérifier les documents permettant d’établir son existence, son montant et la qualité de celui qui la réclame.
Le Cabinet COINTET AVOCAT, qui intervient notamment en matière de droit bancaire, de recouvrement et de contentieux liés aux créances cédées, accompagne les particuliers confrontés à ce type de situation.
Dans cet article, nous examinons ce que prévoit précisément la loi et les vérifications à effectuer lorsqu’une société de recouvrement vous réclame une dette.
Une société de recouvrement doit-elle prouver la dette qu’elle réclame ?
Oui, mais la nature des justificatifs à produire dépend du contexte.
Le principe général figure dans l’article 1353 du Code civil :
« Celui qui réclame l’exécution d’une obligation doit la prouver. »
Autrement dit, une personne ou une société qui réclame le paiement d’une dette ne peut pas simplement affirmer qu’une somme est due sans être en mesure d’en établir le fondement lorsqu’il est contesté.
Dans le cadre d’un recouvrement amiable, la situation est toutefois un peu particulière. La société de recouvrement n’est pas nécessairement le créancier : elle peut agir pour le compte d’un autre créancier.
Le débiteur doit donc commencer par déterminer :
- qui lui réclame la dette ;
- qui est juridiquement le créancier ;
- quelle est l’origine de la créance ;
- quel est son montant ;
- et, le cas échéant, si la créance a été cédée.
Le fait de demander ces éléments ne signifie pas nécessairement que la dette n’existe pas. Il s’agit de vérifier que la demande de paiement repose bien sur une créance identifiable et juridiquement fondée.
Que doit contenir une lettre de société de recouvrement ?
Le recouvrement amiable est encadré par les articles R. 124-1 et suivants du Code des procédures civiles d’exécution.
L’article R. 124-4 du Code des procédures civiles d’exécution prévoit notamment que la personne chargée du recouvrement amiable doit adresser au débiteur une lettre comportant plusieurs informations précises.
Cette lettre doit notamment indiquer :
- l’identité et les coordonnées de la personne chargée du recouvrement amiable ;
- l’identité et les coordonnées du créancier ;
- le fondement de la dette ;
- le montant de la somme due, en distinguant le principal, les intérêts et les autres accessoires ;
- les modalités de paiement demandées.
La loi impose donc déjà un certain niveau de précision dès le stade du recouvrement amiable.
Une lettre qui se contente d’indiquer « vous devez 8 000 € » sans permettre d’identifier l’origine de cette somme, le créancier concerné et les différents éléments du montant réclamé mérite donc d’être examinée avec attention.
Quels documents peut-on demander pour vérifier une dette ?
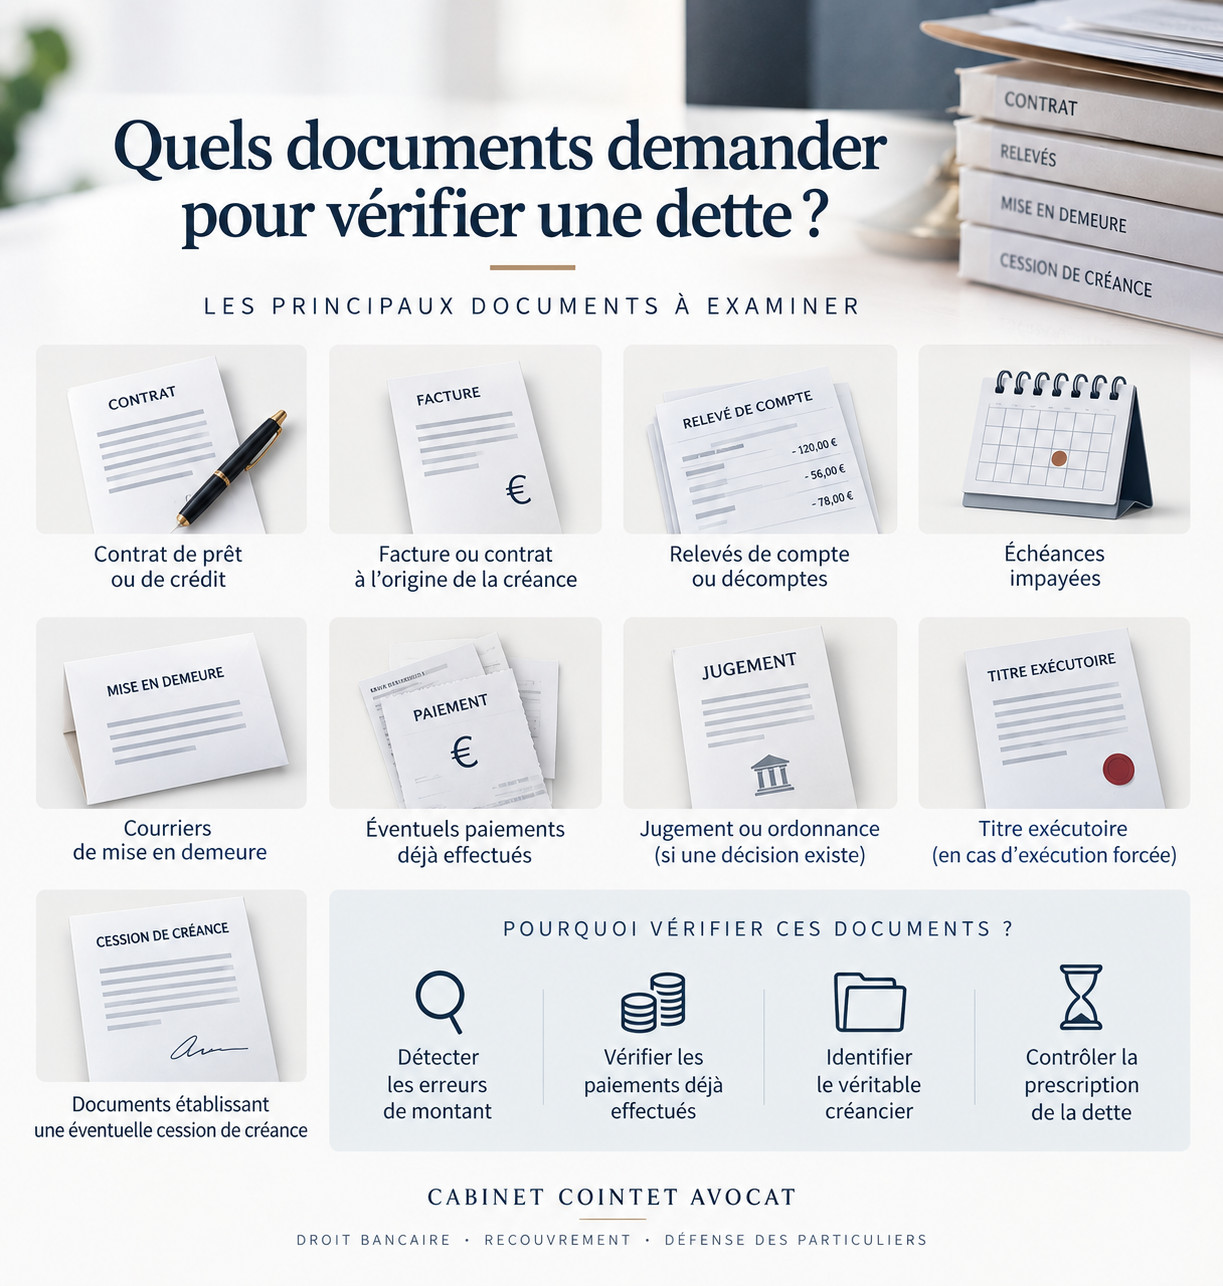
Lorsqu’une société de recouvrement vous réclame une somme, plusieurs documents peuvent être utiles pour vérifier la réalité de la créance.
Selon l’origine de la dette, il peut notamment être nécessaire d’examiner :
- le contrat de prêt ou de crédit ;
- la facture ou le contrat à l’origine de la créance ;
- les relevés de compte ou décomptes ;
- les échéances impayées ;
- les courriers de mise en demeure ;
- les éventuels paiements déjà effectués ;
- un jugement ou une ordonnance lorsqu’une décision de justice existe ;
- le titre exécutoire lorsqu’une procédure d’exécution forcée est envisagée ;
- les documents établissant une éventuelle cession de créance.
Cette vérification permet notamment de détecter les erreurs de montant, les créances déjà réglées, les incohérences dans les références du dossier ou les difficultés liées à l’identité du véritable créancier.
Elle permet également de vérifier si la dette n’est pas atteinte par une prescription, question particulièrement importante lorsque la société de recouvrement intervient plusieurs années après les premiers impayés.
Une société de recouvrement peut-elle réclamer une dette sans être le créancier ?
Oui.
Une société de recouvrement peut intervenir pour le compte d’un créancier sans avoir elle-même acquis la créance.
Le régime du recouvrement amiable vise précisément les personnes physiques ou morales qui procèdent habituellement ou occasionnellement au recouvrement amiable de créances pour le compte d’autrui, comme le prévoit l’article R. 124-1 du Code des procédures civiles d’exécution.
Il faut donc distinguer deux situations :
| Situation | Qui est créancier ? | Rôle de la société de recouvrement |
|---|---|---|
| Recouvrement pour le compte d’une banque | La banque | Réclamer le paiement pour le compte du créancier |
| Recouvrement pour le compte d’un autre organisme | L’organisme concerné | Agir dans le cadre d’un mandat de recouvrement |
| Créance rachetée | Le nouveau créancier | Recouvrer la créance devenue sa propriété |
Cette distinction est fondamentale lorsque vous recevez une lettre indiquant qu’une créance a été « rachetée ».
Rachat de dette par une société de recouvrement : doit-elle prouver qu’elle est devenue créancière ?
Lorsqu’une société a effectivement racheté une dette, la question n’est plus seulement de savoir si la dette initiale existe. Il faut également vérifier que la société qui vous réclame aujourd’hui son paiement est bien devenue titulaire de cette créance.
Le Code civil encadre la cession de créance.
L’article 1321 du Code civil définit la cession de créance comme le contrat par lequel le créancier, appelé cédant, transmet tout ou partie de sa créance à un tiers, appelé cessionnaire.
La cession peut donc avoir pour conséquence qu’une dette initialement détenue par une banque soit ensuite réclamée par une société spécialisée dans le recouvrement ou l’acquisition de créances.
Mais cela ne dispense pas le nouveau créancier de pouvoir établir les droits qu’il invoque.
La cession de créance doit-elle être écrite ?
Oui.
L’article 1322 du Code civil prévoit que la cession de créance doit être constatée par écrit, à peine de nullité.
Lorsqu’une société affirme avoir racheté votre dette, il peut donc être nécessaire d’examiner les documents permettant de rattacher la créance initiale à la cession invoquée.
La question peut notamment se poser lorsque plusieurs organismes sont intervenus successivement dans le dossier et que les références du contrat, du compte ou des montants ne correspondent plus entre elles.
Que prévoit l’article 1323 du Code civil ?
L’article 1323 du Code civil précise notamment qu’entre les parties, le transfert de la créance s’opère à la date de l’acte et que, en cas de contestation, la preuve de la date de la cession incombe au cessionnaire.
Ce texte prend donc une importance particulière lorsqu’un débiteur conteste la réalité ou la date de la cession qui lui est opposée.
Comment savoir si une société a réellement racheté votre dette ?
Lorsqu’une société affirme avoir racheté une créance, plusieurs éléments doivent être confrontés.
Il convient notamment de vérifier la cohérence entre :
- le nom du créancier d’origine ;
- l’identité du nouveau créancier ;
- la référence du contrat ;
- la date de souscription du crédit ou du contrat ;
- le montant initial ;
- le montant restant dû ;
- les éventuels paiements intervenus ;
- les documents relatifs à la cession.
Lorsque plusieurs sociétés se sont succédé, la situation peut devenir particulièrement difficile à reconstituer.
Une société de recouvrement peut par exemple affirmer avoir acquis une créance auprès d’un établissement bancaire alors que le débiteur ne dispose d’aucun document permettant de comprendre comment la créance est passée du créancier initial au créancier actuel.
Ce type de difficulté doit être examiné au cas par cas.
Une cession de créance doit-elle être portée à la connaissance du débiteur ?
La cession de créance n’est pas totalement indifférente au débiteur.
L’article 1324 du Code civil prévoit que la cession n’est opposable au débiteur, s’il n’y a pas déjà consenti, que si elle lui a été notifiée ou s’il en a pris acte.
Le même article précise également que le débiteur peut opposer au cessionnaire les exceptions inhérentes à la dette, telles que la nullité, l’exception d’inexécution, la résolution ou la compensation des dettes connexes.
Autrement dit, le changement de créancier ne fait pas disparaître les contestations qui pouvaient exister concernant la dette elle-même.
Une société devenue cessionnaire ne peut donc pas considérer automatiquement que toutes les difficultés relatives à la créance initiale ont disparu du seul fait du rachat.
La société de recouvrement doit-elle fournir l’intégralité du dossier ?
Il faut distinguer le recouvrement amiable d’un contentieux devant un tribunal.
Dans le cadre du recouvrement amiable, l’article R. 124-4 impose déjà que la demande permette d’identifier le créancier ainsi que le fondement et le montant de la somme réclamée.
Mais lorsqu’une dette est sérieusement contestée, notamment devant un juge, la question de la preuve de l’obligation devient centrale et relève notamment de l’article 1353 du Code civil.
Il faut alors être en mesure de reconstituer l’origine de la dette et les éléments permettant d’établir le montant effectivement dû.
Pour un crédit à la consommation, par exemple, le contrat initial, l’historique des règlements, les échéances impayées, les éventuelles mises en demeure et les différents décomptes peuvent être déterminants.
Consultez également notre guide : Crédit à la consommation, comment faire valoir vos droits ?
Que se passe-t-il si la société de recouvrement ne peut pas justifier la dette ?
Une société de recouvrement qui ne peut pas expliquer précisément l’origine, le montant ou le titulaire de la créance peut être confrontée à une contestation du débiteur.
La situation est encore plus importante lorsque la société prétend pouvoir engager une procédure judiciaire ou une mesure d’exécution forcée.
En effet, une simple lettre de recouvrement ne permet pas, à elle seule, de saisir les biens ou le compte bancaire d’un débiteur.
L’article L. 111-1 du Code des procédures civiles d’exécution encadre l’exécution forcée et permet au créancier, dans les conditions prévues par la loi, de contraindre son débiteur défaillant à exécuter ses obligations.
Pour une saisie-attribution, l’article L. 211-1 du Code des procédures civiles d’exécution exige notamment que le créancier soit muni d’un titre exécutoire constatant une créance liquide et exigible.
La société de recouvrement ne peut donc pas transformer une simple demande amiable en saisie bancaire par sa seule volonté.
Une société de recouvrement peut-elle saisir votre compte bancaire ?
Une société de recouvrement peut-elle réclamer des frais supplémentaires ?
La question des frais de recouvrement est également encadrée par la loi.
L’article L. 111-8 du Code des procédures civiles d’exécution prévoit notamment que les frais de recouvrement entrepris sans titre exécutoire restent à la charge du créancier, sauf les exceptions prévues par la loi.
Le même article précise que toute stipulation contraire est réputée non écrite, sauf disposition législative contraire.
Une société de recouvrement ne peut donc pas ajouter automatiquement tous les frais qu’elle souhaite au montant de la dette et demander au débiteur de les payer comme s’ils étaient nécessairement dus.
Il convient là encore de distinguer le principal, les intérêts, les frais juridiquement récupérables et les sommes qui restent éventuellement à la charge du créancier.
Que vérifier avant de payer une société de recouvrement ?
Avant de régler une dette ou de signer un échéancier, il est utile de prendre le temps de vérifier le dossier.
Posez-vous notamment les questions suivantes :
- Quelle est l’origine exacte de la dette ?
- Qui est le créancier d’origine ?
- Qui me réclame aujourd’hui le paiement ?
- La société agit-elle pour le compte du créancier ou affirme-t-elle avoir racheté la créance ?
- Quel est le montant exact du principal, des intérêts et des accessoires ?
- Quels paiements ont déjà été effectués ?
- Existe-t-il une cession de créance ?
- La dette est-elle ancienne et une question de prescription se pose-t-elle ?
- Existe-t-il un jugement ou un titre exécutoire ?
Cette vérification est particulièrement importante lorsque la dette a été rachetée plusieurs fois ou lorsqu’une société de recouvrement intervient des années après les premiers impayés.
Le Cabinet COINTET AVOCAT intervient précisément dans ce type de contentieux, notamment lorsque des particuliers contestent une dette ancienne, une cession de créance ou les poursuites engagées par une société de recouvrement.
Des sociétés comme CABOT, EOS, MCS ou HOIST doivent-elles justifier leur qualité de créancier ?
Lorsqu’une société spécialisée dans le recouvrement affirme être devenue titulaire d’une créance, la question de sa qualité de créancier peut être déterminante.
Le cabinet intervient notamment dans des dossiers mettant en cause des sociétés telles que CABOT SECURITISATION, EOS FRANCE, MCS & ASSOCIÉS, HOIST FINANCE, INTRUM ou IQERA.
Dans ces dossiers, il peut être nécessaire de vérifier non seulement la dette initiale, mais aussi les documents établissant la transmission de la créance et la cohérence de l’ensemble des pièces produites.
Le cas CABOT : une saisie annulée faute de preuve suffisante
Le Cabinet COINTET AVOCAT a notamment obtenu en 2026 l’annulation de mesures d’exécution engagées par CABOT SECURITISATION EUROPE LIMITED, dans un dossier dans lequel la société ne démontrait pas suffisamment sa qualité de créancier.
Le cas MCS & ASSOCIÉS
Le cabinet est également intervenu dans un dossier ayant conduit à la mainlevée d’une saisie-attribution engagée par MCS & ASSOCIÉS concernant une ancienne créance.
Lire le dossier : MCS & ASSOCIÉS et contestation d’une saisie-attribution
Ces affaires illustrent l’importance de ne pas considérer automatiquement comme acquise la qualité de la société qui réclame le paiement.
Que faire si une société de recouvrement refuse de justifier la dette ?
Si vous contestez sérieusement la dette et que la société vous adresse uniquement des demandes de paiement sans répondre aux questions essentielles, il est utile de conserver l’ensemble des échanges et des documents reçus.
Ne détruisez pas les courriers, les courriels, les relevés ou les éventuels actes de commissaire de justice.
Il faut notamment distinguer une simple relance amiable d’une procédure déjà engagée.
Lorsque la société vous annonce un recouvrement forcé, une saisie ou une procédure judiciaire, il convient de vérifier immédiatement le fondement juridique invoqué et les documents produits.
Pourquoi consulter un avocat en matière de recouvrement forcé ?
Le Cabinet COINTET AVOCAT peut notamment analyser l’origine de la créance, les documents contractuels, la cession éventuelle, la prescription, la qualité du créancier et la régularité des poursuites engagées.
Une société de recouvrement doit-elle prouver la dette devant un tribunal ?
Oui.
Lorsqu’une demande en paiement est portée devant une juridiction, la question de la preuve devient centrale.
L’article 1353 du Code civil pose le principe selon lequel celui qui réclame l’exécution d’une obligation doit la prouver.
En pratique, la société qui demande le paiement doit être en mesure de présenter les éléments permettant au juge de comprendre :
- l’origine de l’obligation ;
- le montant réclamé ;
- les éventuels paiements déjà intervenus ;
- l’identité du créancier ;
- et, en cas de cession, le transfert de la créance lorsque celui-ci est contesté.
La qualité de créancier et l’existence de la dette sont donc deux questions différentes, mais qui peuvent toutes deux être déterminantes.
Comment contester une dette réclamée par une société de recouvrement ?
La contestation dépend entièrement de la situation.
Elle peut notamment porter sur :
- l’existence de la dette ;
- le montant réclamé ;
- les intérêts ;
- les paiements déjà effectués ;
- la prescription ;
- la qualité du créancier ;
- la réalité ou la régularité d’une cession de créance ;
- l’existence et la portée d’un éventuel titre exécutoire.
Lorsqu’une saisie a déjà été pratiquée, la situation devient plus urgente car des délais de contestation spécifiques peuvent s’appliquer.
Comment contester une saisie bancaire ou une saisie-attribution ?
Saisies et mesures d’exécution forcée : l’accompagnement du Cabinet COINTET AVOCAT
Société de recouvrement : les points essentiels à retenir
Une société de recouvrement ne peut pas simplement considérer qu’une dette est incontestable parce qu’elle vous adresse une lettre de paiement.
Dans le cadre du recouvrement amiable, l’article R. 124-4 du Code des procédures civiles d’exécution impose notamment que le débiteur puisse identifier le créancier, le fondement et le montant de la somme réclamée.
Lorsqu’une dette est contestée, l’article 1353 du Code civil pose le principe selon lequel celui qui réclame l’exécution d’une obligation doit la prouver.
Lorsque la dette a été rachetée, les articles 1321 et suivants du Code civil permettent également de vérifier le régime de la cession de créance, son écrit, son transfert et son opposabilité au débiteur.
Enfin, si une procédure d’exécution forcée est envisagée, les exigences sont encore plus strictes. Pour une saisie-attribution, l’article L. 211-1 du Code des procédures civiles d’exécution exige notamment un titre exécutoire constatant une créance liquide et exigible.
Vous contestez une dette réclamée par une société de recouvrement ?
Une dette ancienne, une créance rachetée à une banque ou une demande de paiement adressée par une société de recouvrement peuvent nécessiter une véritable analyse juridique lorsque vous contestez le montant, l’origine ou le titulaire de la créance.
Le Cabinet COINTET AVOCAT intervient notamment dans les dossiers relatifs au recouvrement de créances, aux cessions de créances, aux crédits bancaires et aux mesures d’exécution forcée.
Le cabinet peut notamment examiner :
- l’existence et le fondement de la dette ;
- les documents contractuels ;
- le montant réellement dû ;
- la prescription éventuelle ;
- la qualité du créancier ;
- la cession de créance et les pièces permettant de l’établir ;
- l’existence d’un titre exécutoire ;
- la régularité d’une éventuelle mesure de saisie.
Vous avez reçu une demande de paiement d’une société de recouvrement et vous contestez la dette, son montant ou le fait qu’elle ait réellement été rachetée ? Le dossier peut être examiné afin de déterminer les vérifications et recours éventuellement nécessaires.
Tél. : 01.83.64.69.78
Email : info@cointet-avocat-paris.fr