Droit bancaire et du crédit à la consommation
Avocat en droit bancaire et crédit à la consommation à Paris
Le Cabinet COINTET AVOCAT intervient en droit bancaire et en droit du crédit à la consommation à Paris,
auprès des particuliers et des entreprises confrontés à un litige avec leur banque ou un établissement de crédit.
Les difficultés peuvent concerner un crédit à la consommation, un prêt immobilier ou professionnel, un cautionnement, une opération bancaire contestée,
une déchéance du terme, une demande de remboursement ou encore une procédure de recouvrement ou de saisie
Selon la situation, le cabinet peut intervenir dès le stade précontentieux pour analyser les documents et rechercher une solution,
mais également lorsque la banque a déjà engagé une procédure judiciaire.
Maître Alice Flore COINTET, Avocat au Barreau de Paris,
intervient ainsi dans les litiges opposant particuliers et entreprises aux établissements bancaires et organismes de crédit.

Crédit bancaire
Les crédits accordés aux particuliers et aux entreprises peuvent donner lieu à différents contentieux, notamment lorsque l’emprunteur rencontre des difficultés de remboursement ou lorsqu’il conteste les conditions du prêt.
Le Cabinet COINTET AVOCAT intervient notamment en matière de :
- crédit à la consommation ;
- crédit immobilier ;
- prêt professionnel ;
- déchéance du terme ;
- demandes en paiement engagées par les établissements de crédit ;
- irrégularités affectant le contrat de prêt ;
- TEG, TAEG et taux d’usure ;
- recouvrement et mesures d’exécution.
Selon le dossier, l’analyse peut porter sur le contrat de crédit, les conditions financières, les échéances impayées, les mises en demeure, le montant réclamé ou encore les conditions dans lesquelles la banque poursuit le remboursement.

Cautionnement bancaire
Le cautionnement permet à une banque de garantir le remboursement d’un prêt en obtenant l’engagement d’une personne physique ou morale.
Lorsque l’emprunteur ne rembourse plus son crédit, la banque peut se retourner contre la caution dans les conditions prévues par son engagement.
Le Cabinet COINTET AVOCAT intervient dans les contentieux concernant notamment la validité du cautionnement, son étendue, sa proportionnalité, les obligations d’information du créancier et les sommes réclamées à la caution.
Le Code civil prévoit plusieurs règles destinées à encadrer le cautionnement. L’article 2297 concerne notamment les conditions de forme de l’engagement de la caution personne physique, tandis que l’article 2302 prévoit une obligation annuelle d’information de la caution personne physique par le créancier professionnel.
Le non-respect de ces obligations peut, selon les circonstances, constituer un moyen de défense.
Responsabilité bancaire
Une banque est tenue de respecter différentes obligations dans ses relations avec ses clients. Selon la nature de l’opération et la qualité du client, un litige peut notamment porter sur l’information fournie, le conseil, la mise en garde ou l’exécution d’une opération bancaire.
Le Cabinet COINTET AVOCAT intervient notamment dans les dossiers concernant :
- les difficultés liées à l’octroi d’un crédit ;
- les litiges relatifs aux conditions d’un financement ;
- certaines ruptures de concours ou facilités de caisse ;
- les opérations bancaires contestées ;
- les fraudes bancaires ;
- les manquements invoqués à l’encontre de l’établissement bancaire.
Chaque situation doit être analysée au regard de la nature de l’opération, des documents contractuels et des circonstances précises du litige.
Crédit à la consommation
Le crédit à la consommation fait l’objet de règles spécifiques prévues par le Code de la consommation. Les litiges peuvent notamment concerner les conditions de souscription du crédit, le contenu du contrat, les impayés, la déchéance du droit aux intérêts, la déchéance du terme ou les poursuites engagées par l’établissement prêteur.
Le Cabinet COINTET AVOCAT intervient auprès des emprunteurs confrontés à une difficulté avec une banque ou un organisme de crédit et peut examiner les documents contractuels ainsi que les sommes réclamées.
Vous pouvez notamment être confronté à une demande de paiement, à une procédure judiciaire ou à une société de recouvrement après plusieurs échéances impayées.
Le cabinet peut alors examiner les moyens de défense susceptibles d’être invoqués selon votre situation.
Impayés de crédits
Un impayé ne signifie pas automatiquement que la banque peut réclamer immédiatement l’intégralité des sommes restant dues. Il convient notamment de vérifier les conditions dans lesquelles une éventuelle déchéance du terme a été prononcée et les conséquences de cette décision.
Une banque ou un organisme de crédit peut ensuite engager différentes procédures : mise en demeure, demande en paiement, injonction de payer, commandement de payer ou mesure d’exécution forcée.
Le Cabinet COINTET AVOCAT intervient dans ces contentieux afin d’examiner le contrat, les sommes réclamées, les actes adressés au débiteur et les conditions de la procédure engagée.
Recouvrement et saisies bancaires
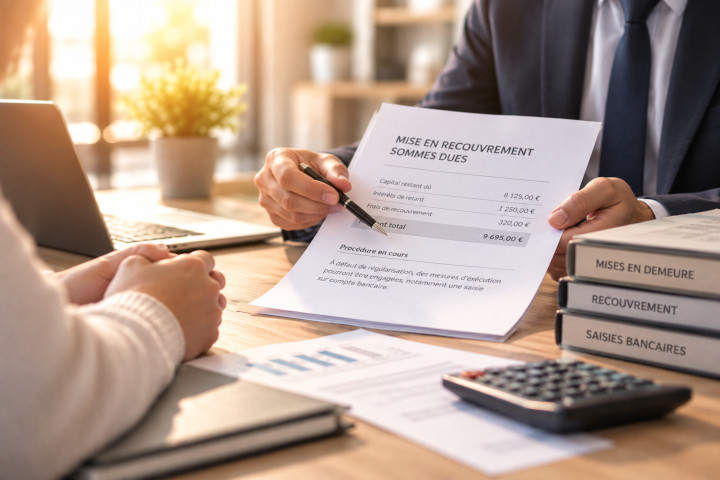
Lorsqu’une banque obtient un titre exécutoire et engage une procédure de recouvrement forcé, le débiteur peut être confronté à une saisie-attribution sur son compte bancaire, à une saisie sur rémunération ou encore à une saisie immobilière.
Le Cabinet COINTET AVOCAT accompagne les particuliers et les entreprises confrontés à ces mesures et peut examiner notamment le titre exécutoire, le montant de la dette, la régularité de la procédure et les délais de contestation.
Une saisie bancaire peut, selon les circonstances, faire l’objet d’une contestation et d’une demande de mainlevée.
Les domaines d’intervention du cabinet
Maître Alice Flore COINTET, Avocat au Barreau de Paris, intervient en droit bancaire et en droit du crédit auprès des particuliers et des entreprises.
Après avoir exercé en tant qu’avocat de banque au début de sa carrière, Maître COINTET a choisi d’assurer aujourd’hui la défense des particuliers et des entreprises face aux établissements bancaires.
Le Cabinet COINTET AVOCAT intervient notamment dans les domaines suivants :
- Crédit et financement : Crédit à la consommation, crédit immobilier, prêts professionnels, impayés, déchéance du terme, TEG, TAEG et taux
d’usure. - Garanties : Cautionnement bancaire, contestation d’engagements de caution, disproportion et obligations d’information.
- Litiges bancaires : Opérations bancaires contestées, responsabilité de la banque, fraudes et litiges relatifs aux services bancaires.
- Recouvrement et exécution : Actions en paiement, injonctions de payer, sociétés de recouvrement, saisies bancaires, saisies sur rémunération et
saisies immobilières. - Difficultés financières : Surendettement, difficultés de remboursement, demandes de délais de paiement et négociation avec les créanciers.
Notre expertise en droit bancaire en articles
FAQ Droit Bancaire
Le recouvrement d’une créance peut notamment être demandé suivant la procédure d’injonction de payer lorsque la créance a une cause contractuelle (crédit à la consommation, contrat de fourniture de biens ou de services, bail) ou résulte d’une obligation de caractère statutaire (cotisations aux caisses de retraites ou aux ordres professionnelles) et s’élève à un montant déterminé.
Peuvent être alors sollicités, outre la créance en principal, les éventuelles pénalités de retard ou encore les indemnités dues en application d’une clause pénale.
Cette procédure est rapide, peu onéreuse et permet au créancier d’obtenir un titre exécutoire, l’ordonnance d’injonction de payer, pour contraindre le débiteur à exécuter ses engagements.
En fonction de la nature et du montant du litige, cette procédure peut être portée devant le tribunal d’instance (créances civiles d’un montant inférieur ou égal à 10.000 euros ou créances relevant de sa compétence exclusive), la juridiction de proximité (créances d’un montant inférieur ou égal à 4.000 euros) ou devant le président du tribunal de grande instance (créances d’un montant supérieur à 10.000 euros) ou du tribunal de commerce (créances de nature commerciale quel que soit leur montant).
La première phrase est non contradictoire, c’est-à-dire que le débiteur n’est pas appelé à la procédure : par le dépôt d’une simple requête auprès du Tribunal, le créancier sollicite la délivrance d’une ordonnance d’injonction de payer.
Le Tribunal fera droit à la demande lorsque la créance lui apparaîtra fondée en son principe et en son montant et rendra alors une ordonnance d’injonction de payer.
L’ordonnance d’injonction de payer, accompagnée de la requête initiale, doit ensuite être signifiée à l’initiative du créancier dans un délai de six mois par un huissier de justice.
Passé ce délai, l’ordonnance est non-avenue.
A peine de nullité, l’acte de signification de l’ordonnance portant injonction de payer contient, outre les mentions prescrites pour les actes d’huissier de justice, sommation d’avoir :
- soit à payer au créancier le montant de la somme fixée par l’ordonnance ainsi que les intérêts et frais de greffe dont le montant est précisé ;
- soit, si le débiteur a à faire valoir des moyens de défense, à former opposition, celle-ci ayant pour effet de saisir le tribunal de la demande initiale du créancier et de l’ensemble du litige.
Sous la même sanction, l’acte de signification :
- indique le délai dans lequel l’opposition doit être formée, le tribunal devant lequel elle doit être portée et les formes selon lesquelles elle doit être faite ;
- avertit le débiteur qu’il peut prendre connaissance au greffe des documents produits par le créancier et qu’à défaut d’opposition dans le délai indiqué il ne pourra plus exercer aucun recours et pourra être contraint par toutes voies de droit de payer les sommes réclamées.
L’ordonnance d’injonction de payer constitue un titre exécutoire c’est-à-dire un titre sur la base duquel peuvent être pratiquées des mesures d’exécution forcée.
Toutefois, lorsqu’elle est rendue, l’Ordonnance d’injonction de payer n’est pas définitive et peut être contestée.
Le débiteur a alors la possibilité de former opposition à l’ordonnance.
La faculté de former opposition est encadrée par des délais très strictes :
Lorsque la signification de l’ordonnance est faite à personne, c’est-à-dire lorsque l’acte de signification de l’ordonnance par l’huissier de justice a été directement portée à la connaissance du débiteur : l’opposition est formée dans le mois qui suit la signification de l’ordonnance.
Si la signification n’a pas été faite à personne, l’opposition est recevable jusqu’à l’expiration du délai d’un mois suivant la première mesure d’exécution ayant pour effet de rendre indisponibles en tout ou partie les biens du débiteur.
Ainsi, si sur la base de l’Ordonnance, a été pratiquée une mesure d’exécution forcée, par exemple une saisie attribution sur des comptes bancaires, une saisie attribution de biens meubles ou encore une saisie des rémunérations, le délai commencera à courir à compter de la dénonciation de cette mesure au débiteur, y compris si la dénonce ne lui a pas été signifiée à personne.
Le débiteur disposera alors d’un délai d’un mois pour former opposition.
Passé ce délai, l’opposition est irrecevable et l’ordonnance devient un titre exécutoire définitif, qu’il n’est donc plus possible de contester.
En l’absence d’opposition dans le mois qui suit la signification de l’ordonnance portant injonction de payer, quelles que soient les modalités de la signification, ou en cas de désistement du débiteur qui a formé opposition, le créancier doit demander l’apposition sur l’ordonnance de la formule exécutoire.
La demande tendant à l’apposition de la formule exécutoire est formée au greffe du Tribunal qui a rendu l’Ordonnance, soit par déclaration, soit par lettre simple.
Cette demande doit être présentée dans le délai d’un mois suivant l’expiration du délai d’opposition.
Passé ce délai, l’ordonnance est non avenue.
Le débiteur doit former opposition auprès du greffe du tribunal qui a rendu l’ordonnance soit par déclaration établie sur place contre recépissé, soit par lettre recommandée.
Le greffier convoque alors l’ensemble des parties à une audience devant le tribunal.
L’opposition formée par le débiteur ayant eu pour effet d’anéantir l’ordonnance, le créancier est alors à nouveau contraint de démontrer le caractère bien-fondé de sa créance auprès du tribunal et cette fois-ci en présence du débiteur qui pourra en discuter.
Afin de respecter le principe du contradictoire, le créancier doit alors préalablement à l’audience adresser tous ses éléments (pièces et conclusions éventuelles s’il est assisté d’un avocat) au débiteur, qui devra faire de même s’il entend y répondre.
Le jugement du tribunal se substitue à l’ordonnance portant injonction de payer.
Le jugement est susceptible d’appel, à condition qu’il porte sur une créance supérieure à 4.000 euros.
Les principaux arguments à faire valoir pour contester une ordonnance d’injonction de payer sont multiples :
- non-respect des délais par le créancier : forclusion de l’action, prescription du titre, caducité de l’ordonnance ;
- absence de qualité à agir du créancier (cas des cessions de créances : lorsque le créancier originel n’est pas le créancier qui a déposé la requête en injonction de payer) ;
- irrégularité de l’acte de signification de l’ordonnance par l’huissier de justice ;
- irrégularités du contrat et caractère mal fondé de la créance :
- mentions obligatoires du contrat absentes,
- non-respect de la faculté ou du délai de rétractation,
- nullité de la clause de stipulation d’intérêts,
- caractère excessif de la clause pénale,
- inexistence de la notice d’assurance,
- absence de déchéance du terme ou de mise en demeure préalable,
- prescription des intérêts.
Il est enfin possible de solliciter des délais de paiement en faisant valoir sa bonne foi et en présentant sa situation financière et familiale.
Un prêt immobilier sur trois est irrégulier en raison d’erreurs relatives au taux effectif global, aujourd’hui appelé taux annuel effectif global.
Cette erreur n’est pas sans conséquence : la banque doit rembourser à l’emprunteur les intérêts indûment perçus et mettre en place un nouveau tableau d’amortissement à taux réduit.
En effet, la banque a une obligation générale d’information, de loyauté et d’honnêteté envers son client.
En ne mentionnant pas correctement les frais que devra supporter l’emprunteur par le respect des exigences légales relatives au TEG (TAEG), la banque est sanctionnée par la perte du droit aux intérêts conventionnels et leur substitution par les intérêts au taux légal.
Une analyse de votre prêt peut donc être utile pour réaliser de substantielles économies.
Le taux effectif global (TEG), aujourd’hui dénommé « taux annuel effectif global » (TAEG), est le taux d’intérêt fixé par la banque ou l’établissement de crédit.
Le TEG (TAEG) correspond aux frais qui doivent être remboursés par l’emprunteur en plus du capital (la somme empruntée).
Le TEG (TAEG) permet ainsi d’évaluer le coût total d’un emprunt, et notamment des prêts immobiliers.
Par exemple, pour un emprunt de 10.000 €, 10 .000 € correspond au capital.
Si la banque pratique un TEG (TAEG) de 5 %, l’emprunteur devra rembourser au total 10.500 €, soit 10.000 € de capital et 500 € d’intérêts.
À quel moment le taux d’usure doit-il être respecté ?
Le caractère usuraire du prêt s’apprécie au moment où le prêt est consenti. Il convient donc de comparer le TEG ou le TAEG applicable au crédit avec le seuil de l’usure correspondant à la catégorie du prêt et à la période concernée. Le taux d’usure est publié périodiquement par la Banque de France. Les tableaux de taux varient notamment selon la nature et les caractéristiques du crédit. Consulter les taux d’usure publiés par la Banque de France.Comment est calculé le taux d’usure ?
L’article L.314-6 du Code de la consommation prévoit que le seuil de l’usure est déterminé à partir du taux effectif moyen pratiqué au cours du trimestre précédent pour des opérations de même nature présentant des risques analogues. En principe, le taux effectif moyen est augmenté d’un tiers pour déterminer le seuil de l’usure. Le taux d’usure varie donc selon plusieurs critères : la nature du crédit, son montant et, pour certaines catégories de prêts immobiliers, sa durée ou son type de taux.Quels crédits sont concernés par le taux d’usure ?
Le régime du taux d’usure s’applique notamment à différentes catégories de crédits à la consommation et de crédits immobiliers, selon les conditions prévues par le Code de la consommation. Il faut toutefois vérifier le champ d’application du dispositif pour chaque opération. L’article L.314-9 du Code de la consommation prévoit notamment que les dispositions relatives au taux d’usure des articles L.314-6 à L.314-8 ne sont pas applicables aux prêts accordés à une personne physique agissant pour ses besoins professionnels ni à une personne morale exerçant une activité professionnelle, commerciale, artisanale, agricole ou non commerciale.Que se passe-t-il lorsqu’un crédit est usuraire ?
Le droit français prévoit à la fois des sanctions civiles et des sanctions pénales en cas de prêt usuraire. Sur le plan civil, l’article L.341-48 du Code de la consommation prévoit que, lorsqu’un prêt conventionnel est usuraire, les perceptions excessives sont imputées de plein droit sur les intérêts normaux déjà échus et, subsidiairement, sur le capital de la créance. Lorsque la créance est éteinte en capital et intérêts, les sommes indûment perçues doivent être restituées avec les intérêts légaux à compter du jour où elles ont été payées. Le prêt n’est donc pas présenté comme automatiquement annulé dans son intégralité du seul fait de son caractère usuraire : les conséquences civiles portent notamment sur les sommes d’intérêts excessivement perçues, selon les modalités prévues par l’article L.341-48. Sur le plan pénal, l’article L.341-50 du Code de la consommation prévoit que le fait de consentir à autrui un prêt usuraire est puni de deux ans d’emprisonnement et de 300 000 euros d’amende. Le tribunal peut également prononcer certaines peines complémentaires prévues par ce même article.Comment savoir si un prêt dépasse le taux d’usure ?
Pour déterminer si un crédit est susceptible de dépasser le taux d’usure, il faut comparer le TEG ou le TAEG effectivement applicable au contrat avec le seuil correspondant à la catégorie du crédit au moment où celui-ci a été consenti. Cette vérification suppose de déterminer précisément les éléments entrant dans le calcul du taux effectif global, notamment les intérêts et, lorsqu’ils doivent être intégrés, les frais, commissions, assurances, garanties et autres coûts liés au crédit. Une erreur dans le calcul du TEG ou du TAEG peut donc avoir une incidence sur l’appréciation du caractère éventuellement usuraire du prêt. Le Cabinet COINTET AVOCAT intervient notamment dans les contentieux relatifs aux crédits, au TEG, au TAEG et au taux d’usure. L’analyse d’un contrat peut nécessiter de reconstituer le coût réel du crédit et de vérifier les éléments pris en compte dans le taux communiqué par l’établissement prêteur. Crédit à la consommation : comment faire valoir vos droits ? Droit bancaire et crédit à la consommation : l’intervention du Cabinet COINTET AVOCAT1. Exigence de la mention du TEG (TAEG) et du taux de période dans l’offre de prêt
Conformément aux dispositions de l’article L.314-5 du Code de la consommation, le taux effectif global (TEG) doit être mentionné dans tout écrit constatant un contrat de prêt régi par cette section. Pour les contrats de crédit entrant dans le champ des chapitres II et III du titre Ier du livre III du Code de la consommation, le taux effectif global est dénommé taux annuel effectif global (TAEG), conformément à l’article L.314-3 du Code de la consommation.
En cas de défaut de mention ou de mention erronée du taux effectif global, la sanction applicable dépend notamment de la date et de la nature du contrat. Pour les contrats relevant du régime actuel, l’article L.341-48-1 du Code de la consommation prévoit que le prêteur peut être déchu du droit aux intérêts dans la proportion fixée par le juge, au regard notamment du préjudice subi par l’emprunteur.
Il convient donc de ne plus présenter la substitution automatique du taux légal comme la sanction applicable à tous les contrats et à toutes les erreurs de TEG.
Le taux de période et la durée de la période doivent également être communiqués à l’emprunteur lorsque les dispositions réglementaires applicables au contrat l’exigent. Les modalités de calcul diffèrent toutefois selon la nature de l’opération de crédit.
Pour les opérations visées par l’article R.314-2 du Code de la consommation, le taux effectif global est un taux annuel proportionnel au taux de période. Lorsque les versements ne sont pas annuels, le taux effectif global est obtenu en multipliant le taux de période par le rapport entre la durée de l’année civile et celle de la période unitaire.
Il n’est donc pas exact de considérer, de manière générale, que le taux de période correspond simplement au TEG ou au TAEG divisé par 12. Cette relation ne peut être retenue que dans certaines configurations, notamment lorsque la période unitaire correspond à un mois et dans le cadre du régime de proportionnalité prévu par l’article R.314-2.
Pour les opérations relevant de l’article R.314-3 du Code de la consommation, le TAEG est calculé selon une méthode d’équivalence actuarielle. La durée de la période doit également être expressément communiquée à l’emprunteur.
2. Usage fautif de l’année lombarde (calcul sur une année de 360 jours)
Le calcul des intérêts ou du taux effectif global sur la base d’une année de 360 jours, dite année lombarde, peut être contesté lorsqu’il conduit à méconnaître les règles applicables au contrat concerné.
Pour les contrats anciens, la Cour de cassation a notamment rappelé que le taux de l’intérêt conventionnel stipulé dans un prêt consenti à un consommateur ou à un non-professionnel devait être calculé sur la base de l’année civile.
Ainsi, dans un arrêt du 19 juin 2013, n° 12-16.651, la première chambre civile a retenu que :
« Le taux de l’intérêt conventionnel mentionné par écrit dans l’acte de prêt consenti à un consommateur ou un non-professionnel doit, comme le taux effectif global, sous peine de se voir substituer l’intérêt légal, être calculé sur la base de l’année civile ».
Voir l’arrêt de la Cour de cassation du 19 juin 2013.
Cette exigence a été rappelée par la Cour de cassation dans un arrêt du 17 juin 2015, n° 14-14.326, selon lequel le taux conventionnel doit, comme le taux effectif global, être calculé sur la base de l’année civile dans un acte de prêt consenti à un consommateur ou à un non-professionnel.
Voir l’arrêt de la Cour de cassation du 17 juin 2015.
La sanction d’une erreur relative au calcul des intérêts ou du TEG doit toutefois être appréciée au regard du régime juridique applicable au contrat, de la nature de l’erreur et de son incidence sur le taux effectivement supporté par l’emprunteur.
La jurisprudence plus récente montre ainsi qu’une erreur affectant le TEG n’entraîne pas nécessairement et automatiquement la sanction maximale. Le juge doit tenir compte des règles applicables au contrat et, selon le régime concerné, de l’écart entre le taux mentionné et le taux réellement calculé.
3. Exigence de proportionnalité ou d’équivalence entre le taux de période et le TEG (TAEG)
Prêts destinés à financer les besoins d’une activité professionnelle ou destinés à des personnes morales de droit public :
Conformément à l’article R.314-2 du Code de la consommation, pour les opérations de crédit destinées à financer les besoins d’une activité professionnelle ou destinées à des personnes morales de droit public, le taux effectif global est un taux annuel proportionnel au taux de période.
Le taux de période et la durée de la période doivent être expressément communiqués à l’emprunteur.
Lorsque les versements sont effectués avec une fréquence autre qu’annuelle, le taux effectif global est obtenu en multipliant le taux de période par le rapport entre la durée de l’année civile et celle de la période unitaire.
Dans le cas particulier de versements mensuels réguliers, ce mécanisme conduit à une multiplication du taux de période par 12. Il ne faut toutefois pas transformer cette situation particulière en règle générale applicable à tous les crédits.
La Cour de cassation a notamment examiné la question de la proportionnalité du taux de période et du TEG dans un arrêt du 27 novembre 2013, n° 12-22.456.
Voir les décisions de la Cour de cassation.
La sanction d’une erreur affectant le TEG doit désormais être appréciée au regard du régime applicable au contrat et des textes en vigueur à sa date de conclusion.
Autres opérations de crédit, notamment les prêts immobiliers à usage non professionnel :
En vertu de l’article R.314-3 du Code de la consommation, pour les opérations de crédit autres que celles mentionnées à l’article R.314-2, le taux annuel effectif global est calculé à terme échu selon une méthode d’équivalence définie par la formule figurant en annexe au Code de la consommation.
Le taux est calculé actuariellement et doit assurer, selon la méthode des intérêts composés, l’égalité entre, d’une part, les sommes prêtées et, d’autre part, tous les versements dus par l’emprunteur au titre du prêt pour le remboursement du capital et le paiement du coût total du crédit.
La vérification de cette équivalence des flux nécessite en pratique un calcul actuariel précis et peut nécessiter l’intervention d’un expert.
Attention : les dispositions des articles R.314-1 à R.314-5 dans leur rédaction issue du décret n° 2016-884 du 29 juin 2016 sont entrées en vigueur le 1er octobre 2016. Pour les contrats conclus antérieurement, il convient d’examiner les textes alors applicables ainsi que la jurisprudence correspondant à la période concernée.
Voir les dispositions réglementaires du Code de la consommation et leur historique.
4. Exigence de la prise en compte des intérêts et frais supportés par l’emprunteur
Conformément à l’article L.314-1 du Code de la consommation, pour la détermination du taux effectif global du prêt, sont ajoutés aux intérêts les frais, taxes, commissions ou rémunérations de toute nature, directs ou indirects, supportés par l’emprunteur et connus du prêteur à la date d’émission de l’offre de crédit ou de l’avenant au contrat, ou dont le montant peut être déterminé à ces mêmes dates, lorsqu’ils constituent une condition pour obtenir le crédit ou pour l’obtenir aux conditions annoncées.
Sont notamment concernés, selon les conditions prévues par les textes :
- les intérêts ;
- les frais ;
- les taxes ;
- les commissions ou rémunérations de toute nature, directes ou indirectes, supportées par l’emprunteur et connues du prêteur ou déterminables au moment de l’offre ou de l’avenant ;
- les charges liées aux garanties lorsque leurs conditions d’intégration sont réunies ;
- les honoraires d’officiers ministériels lorsque leur montant est connu au moment de la souscription de l’offre.
En outre, l’article R.314-4 du Code de la consommation précise notamment que sont compris dans le taux annuel effectif global, lorsqu’ils sont nécessaires pour obtenir le crédit ou pour l’obtenir aux conditions annoncées :
- les frais de dossier ;
- les frais payés ou dus à des intermédiaires intervenus de quelque manière que ce soit dans l’octroi du prêt, même lorsqu’ils correspondent à des débours réels ;
- les coûts d’assurance et de garanties obligatoires ;
- les frais d’ouverture et de tenue d’un compte donné, d’utilisation d’un moyen de paiement permettant d’effectuer à la fois des opérations et des prélèvements à partir de ce compte ainsi que les autres frais liés aux opérations de paiement ;
- le coût de l’évaluation du bien immobilier, hors frais d’enregistrement liés au transfert de propriété du bien immobilier.
L’omission ou la mauvaise prise en compte d’un coût entrant dans l’assiette du taux effectif global peut, selon la nature du contrat, la date de conclusion du prêt et les textes applicables, avoir des conséquences sur la régularité du taux indiqué.
Pour les contrats relevant du régime actuel, l’article L.341-48-1 du Code de la consommation prévoit qu’en cas de défaut de mention ou de mention erronée du taux effectif global prévu à l’article L.314-5, le prêteur peut être déchu du droit aux intérêts dans la proportion fixée par le juge, notamment au regard du préjudice subi par l’emprunteur.
La sanction applicable doit donc être déterminée au regard du contrat concerné, de sa date de conclusion et de la nature précise de l’irrégularité invoquée.
En cas d’irrégularité apparente du taux effectif global (TEG) ou du taux annuel effectif global (TAEG), il convient en premier lieu d’identifier précisément la nature de l’erreur et de vérifier son incidence sur le taux effectivement supporté par l’emprunteur.
Cette analyse peut nécessiter des calculs financiers ou actuariels complexes. Il peut donc être utile de faire examiner le contrat et les éléments de calcul du TEG ou du TAEG par un professionnel compétent en analyse financière et en calcul de taux. Le recours à un expert, notamment à un expert judiciaire, n’est toutefois pas une condition obligatoire dans tous les dossiers.
Une expertise ou une analyse financière peut constituer un élément de preuve important, mais elle est appréciée avec l’ensemble des pièces du dossier. La Cour de cassation rappelle notamment qu’une juridiction ne peut se fonder exclusivement sur une expertise non judiciaire réalisée à la demande d’une partie, sans examiner les autres éléments de preuve régulièrement soumis au débat contradictoire.
Il est donc recommandé de réunir l’ensemble des documents utiles : offre de prêt, contrat, tableau d’amortissement, avenants, décompte des frais et, plus généralement, tous les éléments permettant de reconstituer le calcul du taux.
Le Cabinet COINTET AVOCAT peut analyser avec vous la nature de l’irrégularité invoquée et déterminer si une action contre l’établissement prêteur peut être envisagée.
Lorsque l’erreur est établie, la sanction dépend notamment de la date de conclusion du contrat, de la nature du prêt et du régime juridique applicable.
Pour les contrats relevant du régime actuel, l’article L.341-48-1 du Code de la consommation prévoit qu’en cas de défaut de mention ou de mention erronée du taux effectif global dans l’écrit constatant le contrat de prêt, le prêteur peut être déchu du droit aux intérêts dans la proportion fixée par le juge, notamment au regard du préjudice subi par l’emprunteur.
La Cour de cassation a également rappelé, notamment dans un arrêt du 14 février 2024, n° 20-16.430, que pour certains contrats soumis à l’ancien régime, une erreur affectant le TEG pouvait également conduire à une déchéance du droit aux intérêts dans une proportion fixée par le juge.
Voir l’arrêt de la Cour de cassation du 14 février 2024.
La sanction n’est donc pas nécessairement automatique ni uniforme : elle doit être déterminée en fonction du régime juridique applicable au contrat et des circonstances de l’irrégularité.
Quel montant peut-on obtenir en cas d’irrégularité du TEG ou du TAEG ?
Le montant susceptible d’être réclamé ne peut pas être déterminé de manière générale. Il dépend notamment du contrat, du taux effectivement appliqué, de la nature et de l’importance de l’irrégularité et de la sanction retenue par le juge.
Une analyse financière peut permettre de recalculer le taux réellement applicable et d’évaluer les conséquences financières de l’irrégularité alléguée.
Il faut toutefois distinguer le calcul financier de la sanction juridique : un calcul faisant apparaître une différence de taux ne signifie pas à lui seul que l’emprunteur obtiendra automatiquement le remboursement de l’ensemble des intérêts versés.
Comment agir contre la banque en cas d’irrégularité du TEG ?
Lorsque l’analyse du dossier met en évidence une irrégularité susceptible d’être invoquée, une action peut être engagée contre l’établissement prêteur afin de faire valoir les droits de l’emprunteur.
La juridiction compétente dépend notamment de la nature du litige et de la qualité des parties. Lorsqu’une action relève de la compétence du tribunal judiciaire, la procédure est engagée devant cette juridiction ; l’ancienne appellation de « Tribunal de grande instance » n’est plus utilisée depuis la réforme de l’organisation judiciaire.
Dans les procédures civiles relevant de la représentation obligatoire, l’intervention d’un avocat est requise. Le Cabinet COINTET AVOCAT intervient dans les contentieux relatifs au droit bancaire, au crédit et aux irrégularités affectant le TEG ou le TAEG.
Avant d’engager une procédure, il est donc important de faire vérifier la date du prêt, le type de crédit, les documents contractuels, le calcul du TEG ou du TAEG, les frais pris en compte et le régime de sanction applicable.
Crédit à la consommation : comment faire valoir vos droits ?
