Sommaire
Voir son compte bancaire bloqué à la suite d’une saisie peut être particulièrement inquiétant. Pourtant, une saisie-attribution n’est pas irréversible : dans certaines situations, il est possible d’obtenir la mainlevée de la saisie et de récupérer la libre disposition des sommes concernées.
La mainlevée peut notamment intervenir lorsque la dette a été réglée, lorsque le créancier accepte de lever la saisie ou lorsque la mesure est contestée avec succès devant le juge de l’exécution.
Encore faut-il agir rapidement. En matière de saisie-attribution, les délais prévus par le Code des procédures civiles d’exécution sont stricts et une contestation tardive peut être irrecevable.
Le Cabinet COINTET AVOCAT, qui intervient notamment en matière de droit bancaire, de recouvrement et de mesures d’exécution forcée, accompagne les particuliers confrontés à une saisie bancaire et recherche, selon la situation, les moyens permettant d’en obtenir la mainlevée.
Dans cet article, nous expliquons comment fonctionne la mainlevée d’une saisie bancaire, dans quels cas elle peut être obtenue et quel délai respecter pour débloquer son compte.
Qu’est-ce que la mainlevée d’une saisie bancaire ?
La mainlevée d’une saisie correspond à la fin de la mesure qui immobilise les sommes détenues sur le compte bancaire du débiteur.
La saisie-attribution produit en effet des effets immédiats. L’article L. 211-2 du Code des procédures civiles d’exécution prévoit que l’acte de saisie emporte, à concurrence des sommes saisies, attribution immédiate au profit du créancier de la créance disponible entre les mains de la banque.
La saisie rend également le tiers saisi, c’est-à-dire la banque, personnellement débiteur des causes de la saisie dans la limite de son obligation.
La mainlevée consiste donc à faire cesser cette mesure lorsque celle-ci n’a plus lieu d’être ou lorsqu’une décision vient remettre en cause sa validité.
Il ne faut toutefois pas confondre mainlevée et simple déblocage temporaire du compte : la question dépend du type de saisie, de son stade d’avancement et des circonstances du dossier.
Comment obtenir la mainlevée d’une saisie sur un compte bancaire ?
Plusieurs situations peuvent conduire à une mainlevée de saisie bancaire.
Elle peut notamment résulter :
- d’un accord avec le créancier ;
- du paiement de la dette, lorsque celui-ci met fin aux causes de la saisie ;
- d’une contestation de la saisie accueillie par le juge de l’exécution ;
- de la caducité ou de l’irrégularité de la procédure ;
- de la disparition du fondement permettant de maintenir la mesure.
Il est donc essentiel de déterminer pourquoi le compte a été saisi avant d’entreprendre une démarche.
Le Cabinet COINTET AVOCAT intervient précisément dans les dossiers de saisie et de mesures d’exécution forcée, notamment lorsque le débiteur souhaite contester une mesure ou en obtenir la mainlevée.
Mainlevée amiable : peut-on débloquer son compte en accord avec le créancier ?
Oui, dans certaines situations.
Lorsque le débiteur et le créancier parviennent à un accord, celui-ci peut conduire à la levée de la mesure.
La question doit cependant être traitée avec prudence : un simple accord oral ou la promesse d’un paiement ne suffit pas nécessairement à garantir que la banque débloquera immédiatement les fonds.
Il est préférable que l’accord précise clairement :
- les sommes versées ou le montant réglé ;
- la situation de la dette après paiement ;
- l’engagement du créancier à procéder à la mainlevée de la saisie ;
- et, lorsque cela est nécessaire, les modalités de transmission de cette mainlevée à la banque.
Lorsque la saisie résulte d’une dette ancienne ou d’une créance rachetée, il peut également être pertinent de vérifier d’abord que la personne qui réclame la dette est bien titulaire de la créance.
Rachat de créance : quels sont les droits du débiteur face à une société de recouvrement ?
Mainlevée après paiement de la dette : le compte est-il immédiatement débloqué ?
Le paiement peut permettre de mettre fin aux causes de la saisie, mais il ne faut pas en déduire que le compte est automatiquement débloqué à la seconde où le paiement est effectué.
Le Code des procédures civiles d’exécution encadre en effet le paiement des sommes saisies.
L’article R. 211-6 du Code des procédures civiles d’exécution, dans sa rédaction en vigueur depuis le 1er avril 2026, prévoit notamment que la banque procède au paiement sur présentation d’un certificat établi par le greffe ou par le commissaire de justice attestant qu’aucune contestation n’a été formée dans le mois suivant la dénonciation de la saisie.
Le paiement peut également intervenir plus tôt si le débiteur a déclaré ne pas contester la saisie, cette déclaration devant être constatée par écrit.
En pratique, lorsqu’un règlement intervient ou lorsqu’un accord est conclu, il faut donc s’assurer que les formalités nécessaires à la levée de la mesure ont bien été accomplies.
Pourquoi votre compte bancaire est-il bloqué après une saisie ?
La saisie-attribution a précisément pour effet de rendre indisponibles les sommes concernées auprès de la banque.
L’article L. 211-1 du Code des procédures civiles d’exécution prévoit qu’un créancier muni d’un titre exécutoire constatant une créance liquide et exigible peut saisir entre les mains d’un tiers les créances de son débiteur portant sur une somme d’argent.
La saisie est pratiquée par un commissaire de justice. L’article R. 211-1 impose notamment que l’acte de saisie mentionne le titre exécutoire servant de fondement aux poursuites ainsi que le décompte des sommes réclamées.
La banque reçoit donc un acte de saisie et doit appliquer les obligations qui en découlent.
Cela explique pourquoi le compte peut apparaître comme bloqué alors que le débiteur n’a parfois découvert la procédure qu’après l’intervention de la banque.
Société de recouvrement : peut-elle saisir votre compte bancaire ?
Dans quels cas peut-on contester une saisie bancaire pour obtenir sa mainlevée ?
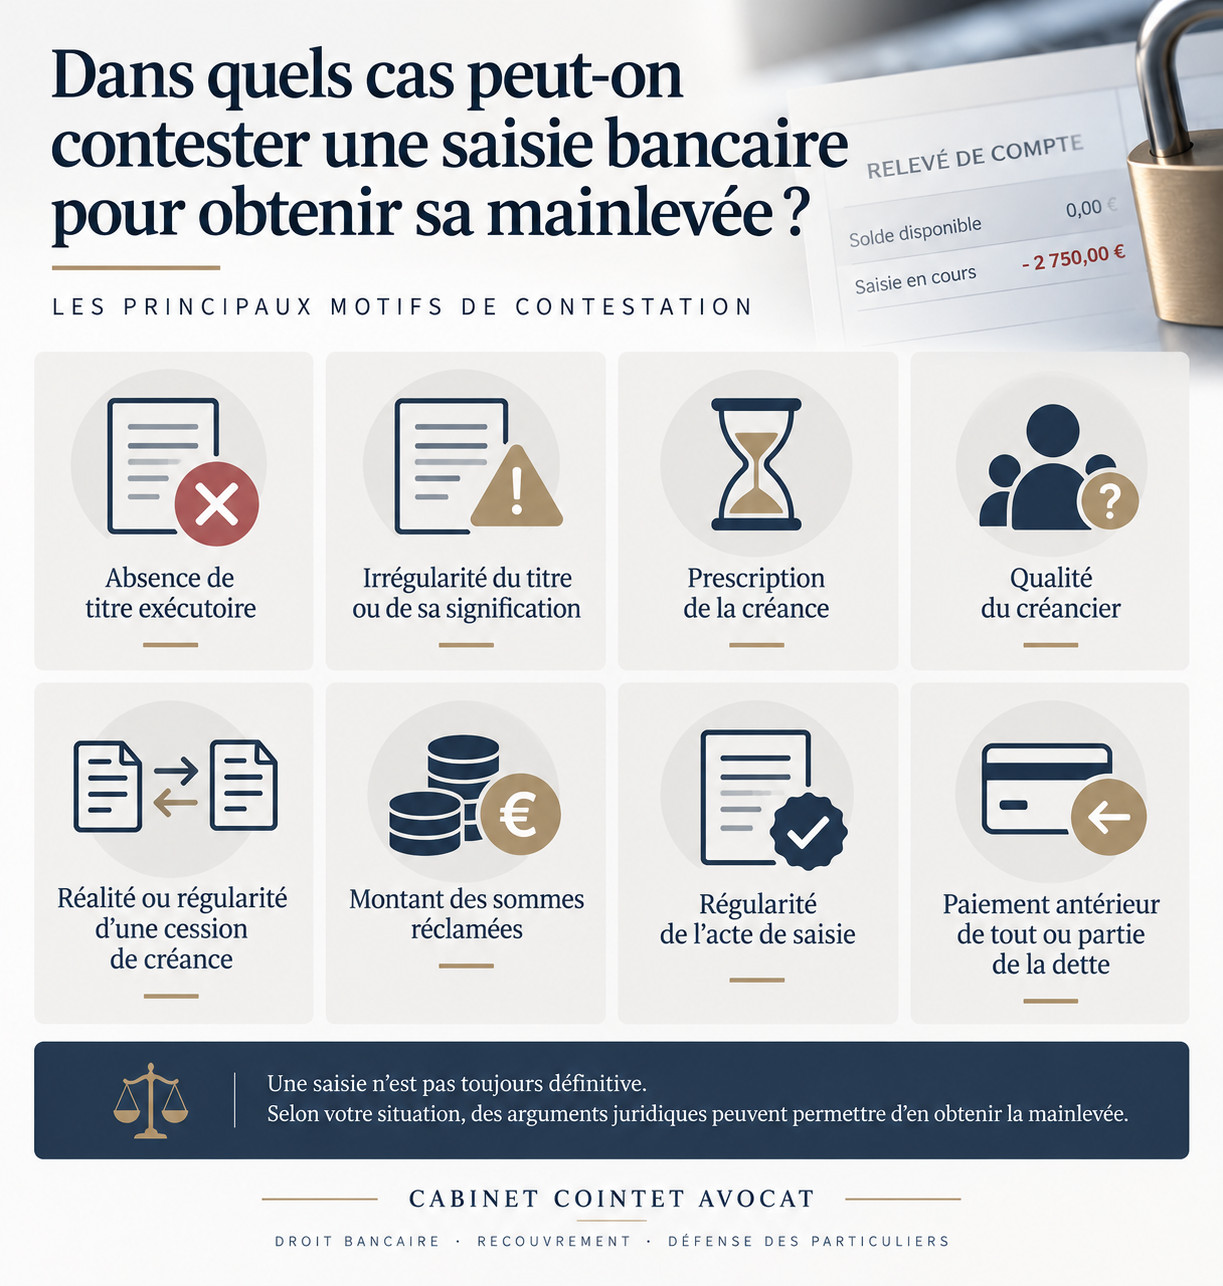
La mainlevée peut être recherchée lorsque la saisie est irrégulière ou lorsque la créance invoquée soulève une difficulté juridique.
Selon le dossier, la contestation peut notamment porter sur :
- l’absence de titre exécutoire ;
- l’irrégularité du titre ou de sa signification ;
- la prescription de la créance ;
- la qualité du créancier ;
- la réalité ou la régularité d’une cession de créance ;
- le montant des sommes réclamées ;
- la régularité de l’acte de saisie ;
- le paiement antérieur de tout ou partie de la dette.
Le juge de l’exécution dispose d’ailleurs d’un pouvoir spécifique en la matière.
L’article L. 121-2 du Code des procédures civiles d’exécution prévoit que le juge de l’exécution peut ordonner la mainlevée de toute mesure inutile ou abusive et condamner le créancier à des dommages-intérêts en cas d’abus de saisie.
La mainlevée n’est donc pas uniquement une question de paiement : elle peut également résulter d’une contestation juridique de la mesure d’exécution.
Quel est le délai pour demander la mainlevée d’une saisie bancaire ?
Il n’existe pas un unique « délai de mainlevée » applicable à toutes les situations. Lorsqu’une saisie-attribution est contestée, c’est surtout le délai de contestation qu’il faut surveiller.
L’article R. 211-11 du Code des procédures civiles d’exécution prévoit que les contestations relatives à la saisie doivent être formées, à peine d’irrecevabilité, dans le délai d’un mois à compter de la dénonciation de la saisie au débiteur.
Ce délai est particulièrement important : attendre plusieurs semaines avant de faire analyser l’acte de saisie peut faire perdre la possibilité d’engager la contestation selon cette procédure.
Depuis le 1er avril 2026, les dispositions issues du décret n° 2026-96 du 16 février 2026 ont également modifié certaines modalités de la procédure.
L’article R. 211-3 prévoit notamment que la saisie doit être dénoncée au débiteur par acte de commissaire de justice dans un délai de huit jours, à peine de caducité, et que l’acte doit rappeler de manière apparente le délai d’un mois pour contester.
Saisie-attribution : comment la contester et en obtenir la mainlevée ?
Que se passe-t-il lorsque la saisie est contestée ?
La contestation est portée devant le juge de l’exécution.
L’article R. 211-10 prévoit que les contestations sont portées devant le juge de l’exécution du lieu où demeure le débiteur.
La procédure peut notamment conduire à demander au juge de constater une irrégularité et d’ordonner la mainlevée de la saisie.
L’article R. 211-12 prévoit quant à lui que le juge de l’exécution donne effet à la saisie pour la fraction non contestée de la dette. Lorsqu’il existe une contestation sérieuse, les conséquences sur le paiement des sommes saisies doivent donc être appréciées en fonction du dossier.
En outre, l’article L. 121-2 permet au juge de l’exécution d’ordonner la mainlevée d’une mesure inutile ou abusive.
Le créancier peut-il retirer lui-même la saisie ?
Lorsqu’un accord intervient entre le créancier et le débiteur, le créancier peut entreprendre les démarches nécessaires pour faire cesser la mesure.
Il faut cependant obtenir une confirmation suffisamment claire de la levée de la saisie et vérifier que celle-ci a bien été portée à la connaissance de l’établissement bancaire concerné.
Le débiteur doit donc éviter de considérer que le simple fait d’avoir payé ou négocié avec une société de recouvrement suffit à débloquer automatiquement son compte.
Cette précaution est d’autant plus importante lorsque plusieurs intervenants sont présents dans le dossier : créancier initial, société ayant racheté la dette, société de recouvrement et commissaire de justice.
Rachat de créance : vos droits face aux sociétés de recouvrement
Que faire si le créancier refuse la mainlevée ?
Si vous estimez que la saisie n’est pas justifiée et que le créancier refuse de la lever, il peut être nécessaire de saisir le juge de l’exécution.
Le Cabinet COINTET AVOCAT peut alors examiner les différentes pièces du dossier :
- le titre exécutoire ;
- l’acte de saisie ;
- l’acte de dénonciation ;
- les justificatifs relatifs à la dette ;
- les documents de cession lorsqu’une créance a été rachetée ;
- les paiements déjà effectués ;
- les échanges avec le créancier ou la société de recouvrement.
L’objectif est de déterminer si une contestation peut être engagée et si une mainlevée de la saisie bancaire peut être demandée.
Comment contester les saisies bancaires et la saisie-attribution ?
Mainlevée d’une saisie bancaire : exemples de dossiers traités par le cabinet
CABOT SECURITISATION : une saisie bancaire annulée
Le Cabinet COINTET AVOCAT est notamment intervenu dans un dossier concernant CABOT SECURITISATION EUROPE LIMITED, dans lequel des mesures d’exécution ont été contestées en raison notamment d’une difficulté concernant la qualité de créancier invoquée par la société.
Cette affaire illustre l’importance de contrôler les documents établissant la cession de créance lorsque la dette a été rachetée.
MCS & ASSOCIÉS : mainlevée d’une saisie-attribution
Le cabinet est également intervenu dans un dossier concernant MCS & ASSOCIÉS, ayant conduit à la mainlevée d’une saisie-attribution portant sur une ancienne créance.
Lire le dossier : MCS & ASSOCIÉS et contestation d’une saisie-attribution
Une société de recouvrement peut-elle provoquer le blocage de votre compte ?
Une société de recouvrement ne peut pas, par sa seule décision, pratiquer une saisie-attribution sur votre compte bancaire.
Pour une saisie-attribution, l’article L. 211-1 du Code des procédures civiles d’exécution prévoit que le créancier doit notamment disposer d’un titre exécutoire constatant une créance liquide et exigible.
La procédure de saisie est ensuite mise en œuvre par un commissaire de justice.
Lorsqu’une société de recouvrement vous annonce que votre compte va être saisi, il est donc utile de déterminer si elle parle d’une simple menace de poursuite, d’une procédure déjà engagée ou d’une saisie effectivement pratiquée.
Société de recouvrement : peut-elle saisir votre compte bancaire ?
Comment débloquer rapidement un compte bancaire saisi ?
La première chose à faire est de récupérer l’ensemble des documents relatifs à la saisie.
Il faut notamment vérifier :
- la date de la saisie ;
- la date de sa dénonciation ;
- le titre exécutoire invoqué ;
- le montant réclamé ;
- l’identité du créancier ;
- l’existence éventuelle d’une cession de créance ;
- les sommes déjà réglées ;
- le délai pour contester.
Une fois ces éléments réunis, plusieurs voies peuvent être envisagées selon le dossier : négociation avec le créancier, règlement de la dette, demande de mainlevée ou contestation devant le juge de l’exécution.
Le délai d’un mois prévu par l’article R. 211-11 rend particulièrement importante la rapidité de réaction.
Questions fréquentes sur la mainlevée d’une saisie bancaire
Combien de temps faut-il pour obtenir une mainlevée de saisie bancaire ?
Il n’existe pas un délai unique applicable à toutes les situations. En cas d’accord avec le créancier, la rapidité dépend notamment des démarches effectuées pour formaliser la levée de la mesure. En cas de contestation judiciaire, le délai dépend de la procédure et de la juridiction saisie.
Peut-on obtenir une mainlevée sans payer toute la dette ?
Cela peut être possible selon les circonstances, notamment lorsqu’une contestation remet en cause la saisie ou lorsqu’un accord est conclu avec le créancier. Il faut cependant examiner précisément les droits du créancier et le fondement de la mesure.
Mon compte est bloqué mais je pense que la saisie est abusive : que faire ?
Conservez immédiatement l’acte de saisie et l’acte de dénonciation. Vérifiez notamment le titre exécutoire, le montant réclamé, la qualité du créancier et le délai de contestation. Le juge de l’exécution peut ordonner la mainlevée d’une mesure inutile ou abusive dans les conditions prévues par l’article L. 121-2 du Code des procédures civiles d’exécution.
Quel est le délai pour contester une saisie bancaire ?
Pour une saisie-attribution, l’article R. 211-11 prévoit un délai d’un mois à compter de la dénonciation de la saisie au débiteur, à peine d’irrecevabilité.
Une saisie peut-elle être annulée si le créancier ne prouve pas qu’il est bien titulaire de la dette ?
Une difficulté concernant la qualité du créancier peut constituer un élément important de contestation. Lorsque la créance a été rachetée, il peut être nécessaire d’examiner les documents établissant la cession de créance et le transfert des droits du créancier initial vers le nouveau créancier.
Qui peut ordonner la mainlevée d’une saisie bancaire ?
Selon la situation, la mainlevée peut résulter d’un accord avec le créancier ou d’une décision judiciaire. Le juge de l’exécution dispose notamment du pouvoir d’ordonner la mainlevée d’une mesure inutile ou abusive en application de l’article L. 121-2 du Code des procédures civiles d’exécution.
Vous cherchez à obtenir la mainlevée d’une saisie bancaire ?
Un compte bancaire bloqué à la suite d’une saisie ne doit pas être laissé sans réaction, en particulier lorsque vous contestez la dette, le montant réclamé ou le droit du créancier à engager des poursuites.
Le Cabinet COINTET AVOCAT intervient notamment en matière de saisie-attribution, recouvrement de créances, cession de créance et mesures d’exécution forcée.
Le cabinet peut analyser les documents relatifs à la saisie et rechercher, selon votre situation, les moyens permettant d’obtenir une mainlevée ou de contester la mesure devant le juge de l’exécution.
Vous venez de découvrir que votre compte bancaire est bloqué par une saisie ? Ne laissez pas s’écouler le délai de contestation sans faire examiner votre dossier.
Tél. : 01.83.64.69.78
Email : info@cointet-avocat-paris.fr


